Domain thanks-a-lot.de kaufen?
Wir ziehen mit dem Projekt
thanks-a-lot.de um.
Sind Sie am Kauf der Domain
thanks-a-lot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thanks-a-lot.de kaufen?
Kann man "Thanks a lot" sagen?
Ja, "Thanks a lot" ist eine gängige und höfliche Art, sich bei jemandem zu bedanken. Es drückt eine große Dankbarkeit aus. **
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
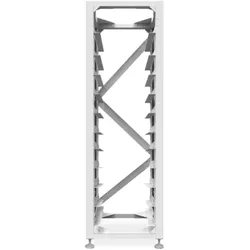
Deye 'BOS-A-Rack14 '(0% MwSt §12 III UstG)Kompatible Batteriemodule: Deye BOS-A Serie (bis zu 13 Module) Aufnahme für Steuermodul: 1 x BOS-A Steuermodul Material: Robuste, hochwertige Materialien Abmessungen (B x H x T): 610 × 610 × 2350mm Gewicht: 55kg Montage: Standgerät425,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
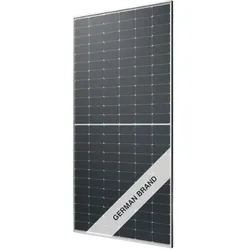
AXITEC 'AXIWORLDBIPERFECT GXXL TS A '(0% MwSt §12 III UstG)AXIWORLDBIPERFECT GXXL TS AC-575TGB/144TS SKU: 0154816 GLAS-GLAS, BIFAZIAL, TRANSPARENT, MC4 STECKBAR Zellanzahl längs: 24 Kabellänge (cm): 130 Zellanzahl quer: 6 Nennleistung Pmax (Wp): 575 Leistungstoleranz: +5 Wp Zellbreite (mm): 182,000 Nennspannung Umpp (V): 43,00 Zelllänge (mm): 91,000 Nennstrom Impp (A): 13,38 Maximale Systemspannung (V): 1500 Zelltyp: monokristallin Kurzschlussstrom Isc (A): 14,14 Bifacial: Ja Stecker Typ: MC4 steckbar Leerlaufspannung Uoc (V): 51,20 Temperaturkoeffizient Isc (%/K): 0,0460 Rahmentyp: Standard Temperaturkoeffizient Pmpp (%/K): -0,3100 Temperaturkoeffizient Uoc (%/K): -0,2600 Hersteller: AXITEC Hersteller Artikelbezeichnung: AC-575TGB/144TS Zertifikat 1: IEC/TÜV Zertifikat 2: Protection Class 2 Intrastat Warennummer: 85414300 Rahmenfarbe: silber Farbe Rückseitenfolie: transparent Herstellerbezeichnung: : AXIworldbiperfect GXXL TS AC-575TGB/144TS Anzahl pro Palette: 31 Anzahl Palette pro Container: 20 Anzahl pro Container: 620 Verpackungsmaterial: Kartonverpackung Höhe (mm): 35 Länge (mm): 2278 Gewicht (kg): 32,000 Breite (mm): 1134 Leistungsgarantie (Jahre): 30 Garantiegeber: AXITEC Produktgarantie (Jahre): 30123,65 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Deye 'BOS-A'(0% MwSt §12 III UstG)Zellchemie LiFePO4 Modulenergie (kWh) 7.68 Modul-Nennspannung (V) 38.4 Modulkapazität (Ah) 200 Modulabmessungen (B × T × H, mm) 601.5 × 520 × 135 Modulgewicht (ungefähr) (kg) 70 Anzahl der Batteriemodule in Reihe (optional) 7, 13, 21 Systemnennspannung (V) 268.8 (7 Packungen), 499.2 (13 Packungen), 806.4 (21 Packungen) Systembetriebsspannung (V) 235.2 – 306.6 (7 Packungen), 436.8 – 569.4 (13 Packungen), 705.6 – 919.8 (21 Packungen)1058,80 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Deye 'BOS-A-Rack11'(0% MwSt §12 III UstG)Rack Typ Standard 19 Zoll Kapazität bis zu 10 Hochvolt-Batteriemodule (BOS-A-7 kWh) Clustersteuerung Aufnahme von 1 Hochvolt-Battery Cluster Control Box (BMS) Maximale Kapazität ca. 76,8 kWh (bei 10 × 7,68 kWh Modulen) Abmessungen (B × T × H) 610 × 610 × 1900 mm Gewicht ca. 47 kg (leer ohne Module) Kompatibilität Voll kompatibel mit BOS-A-Serie und BOS-A-PDU-2 BMS Material Robuste, korrosionsbeständige Stahlkonstruktion Schutzklasse IP20 (geeignet für Innenräume und trockene Umgebungen) Betriebstemperatur –10 °C bis +50 °C365,80 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Deye 'BOS-A-Rack14 '(0% MwSt §12 III UstG)Kompatible Batteriemodule: Deye BOS-A Serie (bis zu 13 Module) Aufnahme für Steuermodul: 1 x BOS-A Steuermodul Material: Robuste, hochwertige Materialien Abmessungen (B x H x T): 610 × 610 × 2350mm Gewicht: 55kg Montage: Standgerät425,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Kann man "Thanks a lot" sagen?
Ja, "Thanks a lot" ist eine gängige und höfliche Art, sich bei jemandem zu bedanken. Es drückt eine große Dankbarkeit aus. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
-
AXITEC 'AXIWORLDBIPERFECT GXXL TS A '(0% MwSt §12 III UstG)AXIWORLDBIPERFECT GXXL TS AC-575TGB/144TS SKU: 0154816 GLAS-GLAS, BIFAZIAL, TRANSPARENT, MC4 STECKBAR Zellanzahl längs: 24 Kabellänge (cm): 130 Zellanzahl quer: 6 Nennleistung Pmax (Wp): 575 Leistungstoleranz: +5 Wp Zellbreite (mm): 182,000 Nennspannung Umpp (V): 43,00 Zelllänge (mm): 91,000 Nennstrom Impp (A): 13,38 Maximale Systemspannung (V): 1500 Zelltyp: monokristallin Kurzschlussstrom Isc (A): 14,14 Bifacial: Ja Stecker Typ: MC4 steckbar Leerlaufspannung Uoc (V): 51,20 Temperaturkoeffizient Isc (%/K): 0,0460 Rahmentyp: Standard Temperaturkoeffizient Pmpp (%/K): -0,3100 Temperaturkoeffizient Uoc (%/K): -0,2600 Hersteller: AXITEC Hersteller Artikelbezeichnung: AC-575TGB/144TS Zertifikat 1: IEC/TÜV Zertifikat 2: Protection Class 2 Intrastat Warennummer: 85414300 Rahmenfarbe: silber Farbe Rückseitenfolie: transparent Herstellerbezeichnung: : AXIworldbiperfect GXXL TS AC-575TGB/144TS Anzahl pro Palette: 31 Anzahl Palette pro Container: 20 Anzahl pro Container: 620 Verpackungsmaterial: Kartonverpackung Höhe (mm): 35 Länge (mm): 2278 Gewicht (kg): 32,000 Breite (mm): 1134 Leistungsgarantie (Jahre): 30 Garantiegeber: AXITEC Produktgarantie (Jahre): 30123,65 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
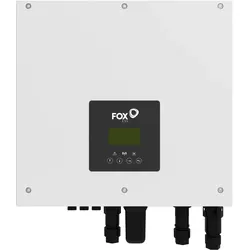
FoxESS '1PH Hybrid Wechselrichter A '(0% MwSt §12 III UstG)Wechselrichter Typ String Smart Hybrid Anzahl der Phasen 1 Phase Max. DC-Eingangsleistung (W) 6500 AC-Ausgangsnennleistung 5000 Anzahl MPPT 2 MPPT Arbeitsbereich (Vdc) 80 - 550 Schutzart (IP) IP65 Geeignet für Außenmontage Ja DC Switch Ja Überspannungsschutz Typ II DC & Typ III AC WLAN Ja Ethernet Ja Einschließlich Stromtransformator Ja Breite (mm) 430 Höhe (mm) 410 Tiefe (mm) 178 Gewicht (kg) 231415,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Honneth, Axel: AnerkennungAnerkennung , Eine europäische Ideengeschichte , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180611, Produktform: Leinen, Autoren: Honneth, Axel, Seitenzahl/Blattzahl: 237, Keyword: Bestseller Bücher; Buch Bestseller; Respekt; Sachbuch-Bestenliste; Sachbuch-Bestseller-Liste; Sozialphilosophie; recognition; reconnaissance, Fachschema: Philosophie / Philosophiegeschichte~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Soziale und politische Philosophie, Zeitraum: 1500 bis heute, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 203, Breite: 123, Höhe: 27, Gewicht: 363, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 172275728,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.